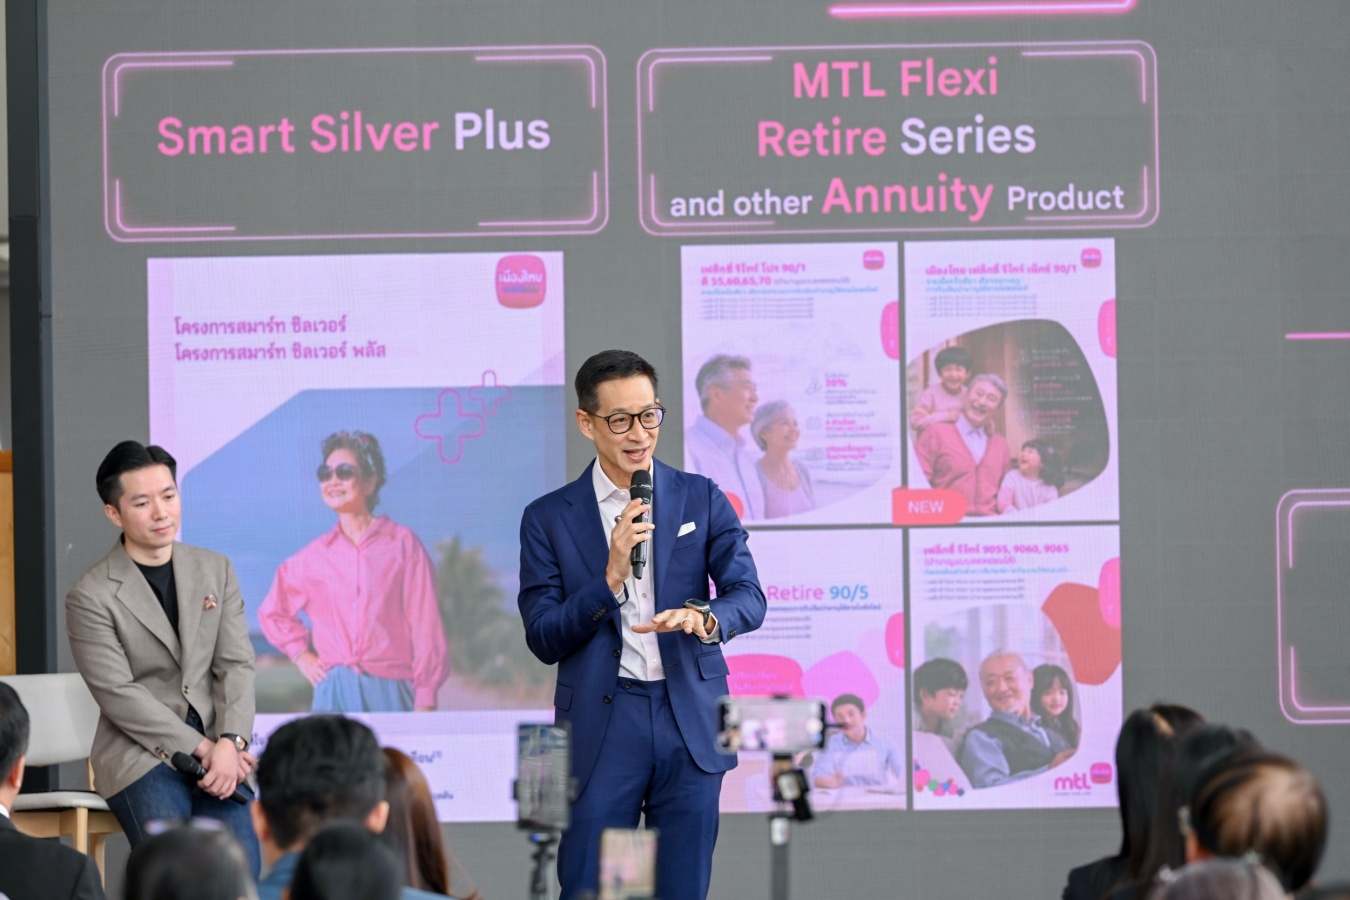
นายสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) หรือ MTL กล่าวว่า ประเทศไทยกำลังเผชิญปัญหาแก่ก่อนรวย โดยเศรษฐกิจไทยมีอัตราการขยายตัวเฉลี่ยเพียงกว่า 2% ขณะที่เงินเฟ้อทางการแพทย์ หรือ Medical Inflation อยู่ในระดับสูงถึง 10.8% สะท้อนว่า ค่าใช้จ่ายด้านสุขภาพและการดูแลชีวิตหลังเกษียณมีแนวโน้มเพิ่มขึ้นเร็วกว่าความสามารถในการสร้างรายได้และการสะสมเงินออมของประชาชน
ข้อมูลจากการศึกษาที่เกี่ยวข้องกับการเตรียมความพร้อมทางการเงินเพื่อวัยเกษียณสะท้อนว่า คนไทยประมาณ 30% ยังไม่มีเงินออมเพียงพอสำหรับชีวิตหลังเกษียณ และ มากกว่า 60% มีเงินออมในบัญชีน้อยกว่า 200,000 บาท ทำให้เกิดช่องว่างระหว่างรายได้ที่คาดว่า จะได้รับหลังเกษียณกับค่าใช้จ่ายที่จำเป็น หรือ Retirement Readiness Gap ซึ่งมีแนวโน้มขยายตัวตามการเปลี่ยนแปลงโครงสร้างประชากร
โดยเฉพาะประชากรกลุ่ม Baby Boom และ ผู้ที่เกิดในช่วงที่ประเทศไทยมีอัตราการเกิดสูง ซึ่งกำลังทยอยเข้าสู่วัยเกษียณพร้อมกัน ขณะที่การออมเพื่อวัยเกษียณของไทยยังไม่ได้มีระบบการออมภาคบังคับในระดับเดียวกับบางประเทศ เช่น สิงคโปร์ รวมถึงประชาชนจำนวนหนึ่งยังมีข้อจำกัดด้านความรู้ทางการเงิน และ การวางแผนระยะยาว
แม้ประเทศไทยจะมีระบบสวัสดิการรองรับหลายรูปแบบ ทั้งกองทุนประกันสังคม สวัสดิการรักษาพยาบาลข้าราชการ และ ระบบหลักประกันสุขภาพแห่งชาติ แต่ภาคเอกชนมองว่า สวัสดิการพื้นฐานเพียงอย่างเดียวอาจไม่เพียงพอต่อค่าใช้จ่ายของประชาชนในวัยหลังเกษียณ โดยเฉพาะเมื่อค่าครองชีพ และ ค่ารักษาพยาบาลมีแนวโน้มเพิ่มขึ้นต่อเนื่อง
สำหรับผู้ประกันตนในระบบประกันสังคม เงินบำนาญชราภาพที่ได้รับเมื่อเกษียณอาจอยู่ที่ระดับประมาณ 4,000 บาทต่อเดือน เมื่อรวมกับเบี้ยยังชีพผู้สูงอายุ 600 บาทต่อเดือน รายได้ส่วนดังกล่าวจึงอาจไม่เพียงพอสำหรับการดำรงชีวิตในระยะยาว โดยเฉพาะกลุ่มที่ไม่มีเงินออมส่วนตัว หรือ ทรัพย์สินอื่นรองรับ
นายสาระ กล่าวว่า ผลการศึกษาจากกลุ่มประเทศ OECD สะท้อนว่า แม้มนุษย์จะมีอายุขัยเฉลี่ยเพิ่มขึ้นไปอยู่ที่ประมาณ 82 ปี แต่ยังมีช่องว่างระหว่างอายุขัยกับช่วงเวลาที่มีสุขภาพดี หรือ Health Span Gap อยู่ประมาณ 11 ปี ซึ่งเป็นช่วงที่ผู้สูงอายุอาจต้องเผชิญกับโรคเรื้อรัง ภาวะทุพพลภาพ หรือ โรคที่ต้องได้รับการดูแลอย่างต่อเนื่อง เช่น โรคหลอดเลือดสมอง โรคหัวใจ และ ภาวะสมองเสื่อม
สถานการณ์ดังกล่าวทำให้การวางแผนเกษียณไม่สามารถพิจารณาเฉพาะจำนวนเงินที่ต้องใช้สำหรับการดำรงชีวิตเท่านั้น แต่จำเป็นต้องรวมค่าใช้จ่ายด้านสุขภาพ และ การดูแลระยะยาว หรือ Long-term Care เข้าไปเป็นส่วนหนึ่งของแผนการเงินด้วย
ขณะเดียวกัน ต้นทุนทางการแพทย์ที่เพิ่มขึ้นยังเป็นปัจจัยกดดันต่อเบี้ยประกันสุขภาพ โดยหนึ่งในประเด็นที่ภาคธุรกิจประกันภัยให้ความสำคัญ คือ ปัญหา Fraud, Waste, Abuse หรือ FWA ซึ่งรวมถึงการใช้บริการทางการแพทย์ที่เกินความจำเป็น ตลอดจนความแตกต่างของค่ารักษาพยาบาลระหว่างสถานพยาบาล โดยเฉพาะโรงพยาบาลเอกชนที่ยังมีความแตกต่างด้านโครงสร้างราคา
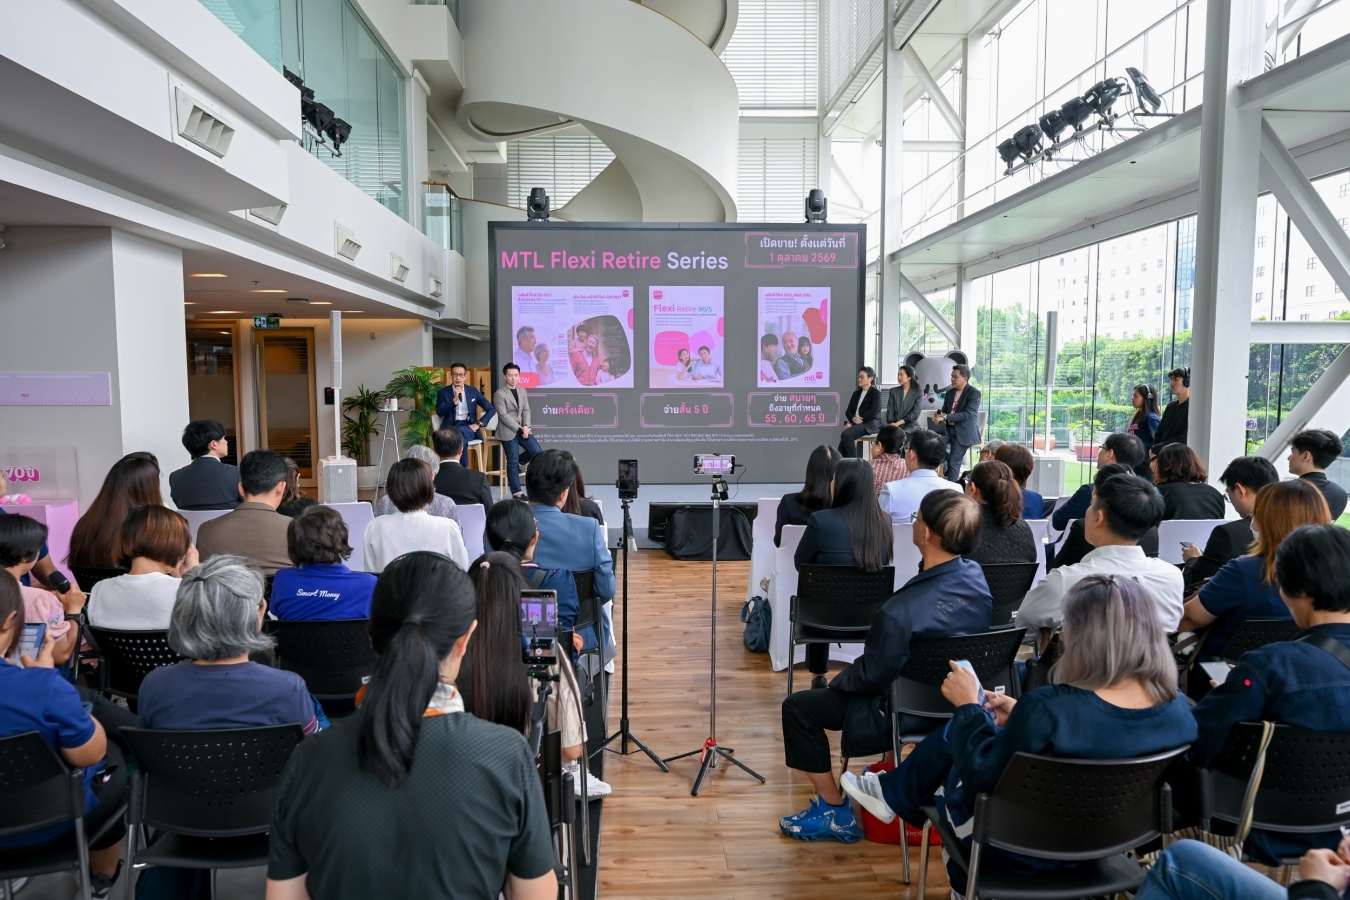
อย่างไรก็ตาม ภายใต้สถานการณ์ดังกล่าว เมืองไทยประกันชีวิต ได้ปรับแนวทางการออกแบบผลิตภัณฑ์ประกันชีวิตและประกันบำนาญ โดยมุ่งเพิ่มความยืดหยุ่นให้สอดคล้องกับรูปแบบการทำงานและการเกษียณที่เปลี่ยนไป หนึ่งในแนวทางสำคัญ คือ การพัฒนาทางเลือกสำหรับประกันบำนาญที่ไม่ต้องตรวจสุขภาพ หรือ Guaranteed Acceptance เพื่อช่วยลดข้อจำกัดสำหรับผู้ที่มีอายุมากขึ้น และ ต้องการวางแผนรายได้หลังเกษียณ โดยรายละเอียดและเงื่อนไขยังเป็นไปตามข้อกำหนดของแบบประกันแต่ละประเภท
“เมืองไทยประกันชีวิตยังคงยึดมั่นในการยกระดับองค์กร เพื่อตอบโจทย์ความมั่นคงทางการเงินและสุขภาพของลูกค้าในทุกช่วงชีวิต การขับเคลื่อน Longevity Ecosystem ควบคู่กับการเปิดตัว Muang Thai Flexi Retire Series และการผนึกกำลังกับพันธมิตรที่ครอบคลุมในครั้งนี้ จึงไม่ได้เป็นเพียงการพัฒนานวัตกรรมผลิตภัณฑ์และบริการ แต่คือเจตนารมณ์อันมุ่งมั่นในการสร้างโครงสร้างพื้นฐานด้านการวางแผนเกษียณที่แข็งแกร่ง เพื่อยืนหยัดเป็นหลักประกันอันมั่นคง และร่วมขับเคลื่อนสังคมไทยสู่การมีชีวิตที่ยืนยาวอย่างมีคุณภาพและยั่งยืนในทุกยุคสมัย” นายสาระ กล่าว
อีกประเด็น คือ การขยายทางเลือกในการรับเงินบำนาญไปจนถึงอายุ 70 ปี จากรูปแบบเดิมที่มักกำหนดอายุเกษียณไว้ที่ 55, 60 หรือ 65 ปี เพื่อให้สอดคล้องกับแนวโน้มการทำงานที่ยาวนานขึ้น และ รูปแบบการประกอบอาชีพที่มีความยืดหยุ่นมากขึ้นในยุค Gig Economy
นอกจากนี้ ยังมีทางเลือกการรับเงินบำนาญแบบ Step-Up ซึ่งเปิดโอกาสให้ผู้เอาประกันเลือกรับเงินเป็นรายปีหรือรายเดือน พร้อมโครงสร้างการจ่ายเงินที่เพิ่มขึ้นตามลำดับ เพื่อรองรับความเสี่ยงจากเงินเฟ้อ และ ค่าใช้จ่ายที่มีแนวโน้มเพิ่มขึ้นในช่วงหลังเกษียณ
สำหรับสิทธิประโยชน์ทางภาษี การทำประกันชีวิตแบบบำนาญสามารถนำเบี้ยประกันไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด โดยข้อมูลที่บริษัทนำเสนอระบุว่าสามารถใช้สิทธิได้สูงสุด 300,000 บาท ทั้งนี้ ผู้เอาประกันต้องพิจารณาเงื่อนไขทางภาษีที่มีผลบังคับใช้ในแต่ละช่วงเวลา
นายปาณัท สุทธินนท์ รองกรรมการผู้จัดการ บริษัท เมืองไทยประกันชีวิต จํากัด (มหาชน) เปิดเผยว่า บริษัทได้ปรับเงื่อนไขกรมธรรม์ประกันบำนาญทั้งแบบเดิมและแบบใหม่ เพื่อเปิดทางให้ผู้เอาประกันภัยสามารถแสดงเจตนารมณ์ล่วงหน้าในการนำเงินบำนาญหรือเงินออมไปใช้กับบริการดูแลผู้สูงอายุและผู้มีภาวะพึ่งพิง เช่น Home Care, Nursing Home และ Senior Living ได้โดยตรง ทั้งนี้ บริษัทคาดไตรมาส 1 ปี 2570 มีแผนขยายแนวทางดังกล่าวไปยังกลุ่มแบบประกันสะสมทรัพย์ หรือ Endowment ซึ่งถือเป็นหนึ่งในพอร์ตธุรกิจขนาดใหญ่ของบริษัท โดยมีมูลค่าประมาณ 40,000-50,000 ล้านบาท เพื่อเปิดโอกาสให้เงินออมจากกรมธรรม์สามารถนำมาใช้สนับสนุนการดูแลผู้เอาประกันในช่วงที่มีความจำเป็น