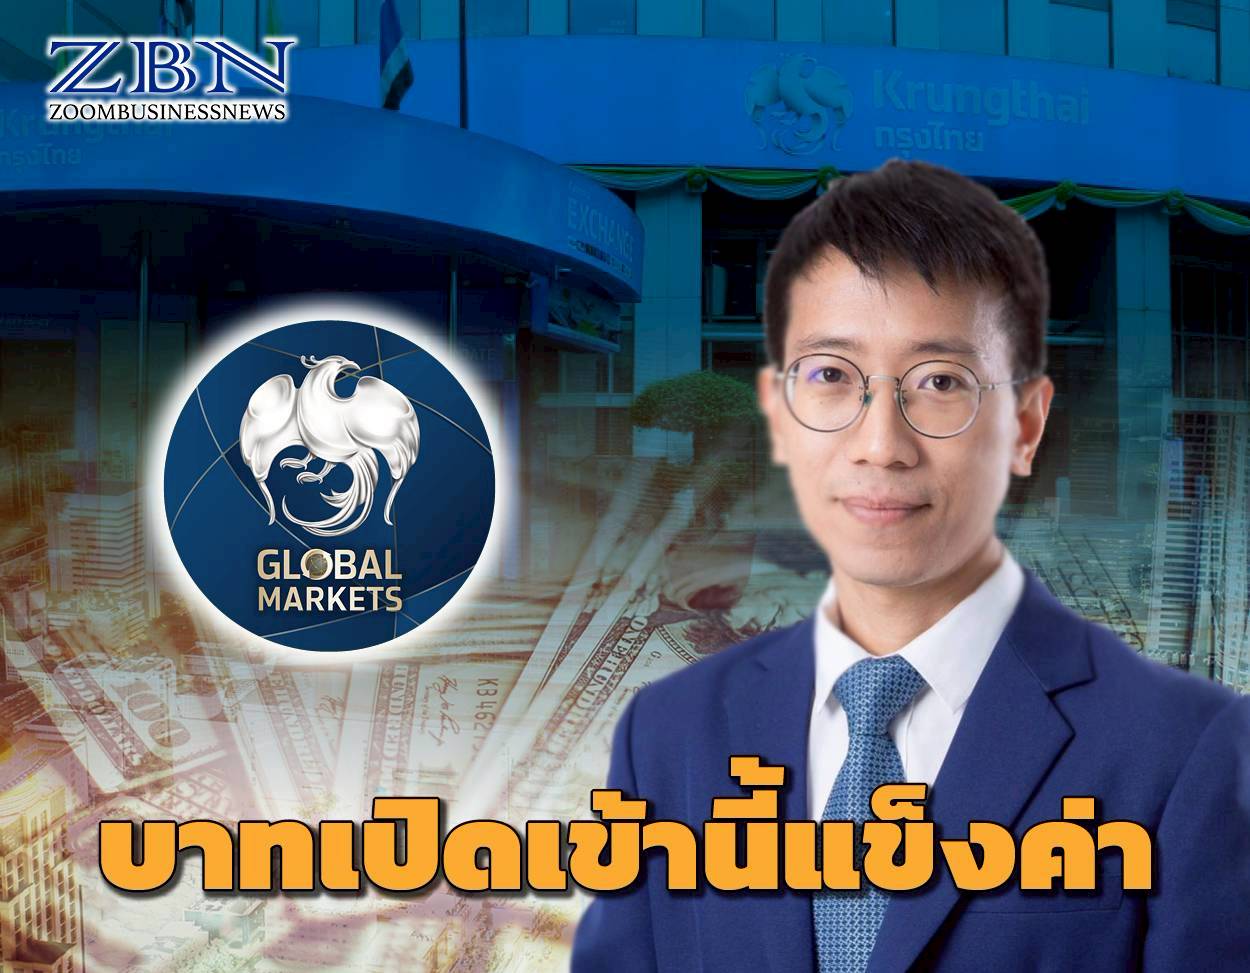
นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทย เปิดเผยว่า ค่าเงินบาทเปิดเช้านี้ ที่ระดับ 33.56 บาทต่อดอลลาร์ “แข็งค่าขึ้นเล็กน้อย แทบไม่เปลี่ยนแปลง” จากระดับปิดสัปดาห์ก่อนหน้า ณ ระดับ 33.59 บาทต่อดอลลาร์
โดยนับตั้งแต่ช่วงคืนวันศุกร์ที่ผ่านมา เงินบาท (USDTHB) เคลื่อนไหวผันผวนพอสมควร (แกว่งตัวในกรอบ 33.46-33.64 บาทต่อดอลลาร์) แม้เงินบาทมีจังหวะแข็งค่าขึ้นทะลุโซนแนวรับ 33.50 บาทต่อดอลลาร์ ตามจังหวะอ่อนค่าของเงินดอลลาร์ ที่มาพร้อมกับการรีบาวด์ขึ้นบ้างของราคาทองคำ (XAUUSD) หลังผู้เล่นในตลาดปรับลดโอกาส FED เดินหน้าขึ้นดอกเบี้ย โดยเฉพาะในการประชุมเดือนตุลาคม ตามรายงาน ยอดการจ้างงานนอกภาคเกษตรกรรม (Nonfarm Payrolls) เดือนกันยายน เพิ่มขึ้นเพียง 29,000 ตำแหน่ง น้อยกว่าที่ตลาดประเมินไว้ 89,000 ตำแหน่ง (ลดลงจากเดือนก่อนหน้าที่ยอดจ้างงานฯ เพิ่มขึ้นราว 133,000 ตำแหน่ง) ส่วนอัตราการว่างงาน (Unemployment Rate) ขยับสูงขึ้นเล็กน้อย สู่ระดับ 4.2% สูงกว่าที่ตลาดมอง 4.1% และอัตราการเติบโตค่าจ้าง (Average Hourly Earnings) ชะลอลงสู่ระดับ +3.0%y/y ต่ำกว่าที่ตลาดคาด +3.2% ทว่า สถานการณ์ในตะวันออกกลางที่ยังมีความไม่แน่นอนสูงและหนุนให้ ราคาน้ำมันดิบพุ่งสูงขึ้น ได้กลับมาสร้างแรงกดดันต่อเงินบาท ผ่านการปรับตัวขึ้นของทั้งเงินดอลลาร์และบอนด์ยีลด์ 10 ปี สหรัฐฯ รวมถึงการปรับตัวลงต่อเนื่องของราคาทองคำ
สัปดาห์ที่ผ่านมา ยอดการจ้างงานนอกภาคเกษตรกรรม (Nonfarm Payrolls) ของสหรัฐฯ ออกมาต่ำกว่าคาด ลดโอกาส FED ขึ้นดอกเบี้ยในเดือนตุลาคมนี้ ทว่า ความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง ยังคงทำให้ผู้เล่นในตลาดคาดหวัง FED ขึ้นดอกเบี้ย 3-4 ครั้ง ถึงสิ้นปีหน้า
จับตาสถานการณ์ในตะวันออกกลาง พร้อมทั้งรอลุ้น รายงานข้อมูลเศรษฐกิจสำคัญสหรัฐฯ และรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ธนาคารกลางหลัก
ทิศทางเงินดอลลาร์จะขึ้นกับพัฒนาการของสถานการณ์ในตะวันออกกลาง รายงานข้อมูลเศรษฐกิจสหรัฐฯ และถ้อยแถลงของบรรดาเจ้าหน้าที่ FED ทั้งนี้ เงินเยนญี่ปุ่น (JPY) อาจสร้างความผันผวนต่อเงินดอลลาร์ได้ หลังเงินเยนญี่ปุ่นอ่อนค่าลงใกล้โซน 158 เยนต่อดอลลาร์ ทำให้ผู้เล่นในตลาดระมัดระวังต่อแนวโน้มการเข้าแทรกแซงค่าเงิน ในส่วนของค่าเงินบาท เราประเมินว่า เงินบาทยังคงอ่อนไหวต่อพัฒนาการของสถานการณ์ในตะวันออกกลาง โดยเงินบาทเสี่ยงอ่อนค่าทดสอบโซนแนวต้านสำคัญ 33.85 บาทต่อดอลลาร์ หากสถานการณ์ในตะวันออกกลางทวีความร้อนแรงขึ้น ทั้งนี้ ควรจับตา ทิศทางราคาทองคำ และฟันด์โฟลว์นักลงทุนต่างชาติ ท่ามกลางความกังวลผลกระทบของน้ำท่วม รวมถึง การเคลื่อนไหวของเงินเยนญี่ปุ่นที่ส่งผลกระทบต่อทิศทางเงินบาทเช่นกัน
มองกรอบเงินบาทสัปดาห์นี้ 33.25-33.85 บาท/ดอลลาร์
ประเมินกรอบเงินบาทในช่วง 24 ชั่วโมงข้างหน้า 33.45-33.65 บาท/ดอลลาร์
สำหรับ แนวโน้มเงินบาท เรามองว่า โมเมนตัมการอ่อนค่าของเงินบาท (USDTHB) ยังมีกำลังอยู่ เปิดความเสี่ยงเงินบาทอ่อนค่าทดสอบโซนแนวต้าน 33.85 บาทต่อดอลลาร์ เราประเมินว่า สถานการณ์ในตะวันออกกลางยังคงเป็นปัจจัยสำคัญที่ส่งผลต่อทิศทางเงินบาทได้ ผ่านการปรับเปลี่ยนมุมมองของผู้เล่นในตลาดต่อแนวโน้มดอกเบี้ยบรรดาธนาคารกลางหลัก (กระทบทิศทางเงินดอลลาร์ บอนด์ยีลด์ระยะยาว และราคาทองคำ) และยังส่งผลกระทบโดยตรงกับเศรษฐกิจไทย ผ่านความผันผวนของราคาพลังงานและค่าขนส่ง ค่าระวางเรือ ทำให้ เราขอย้ำมุมมองเดิมว่า เงินบาทยังคงเสี่ยงเผชิญ Two-Way Risk พร้อมเคลื่อนไหวได้ทั้งสองทิศทาง ดังนั้น ผู้เล่นในตลาดควรใช้กลยุทธ์ป้องกันความเสี่ยงที่หลากหลาย เช่น การใช้กลยุทธ์ Options เพื่อเพิ่มประสิทธิภาพการบริหารความเสี่ยง
ในระยะสั้น เงินบาทมีโอกาสอ่อนค่าลงต่อได้ หากผู้เล่นในตลาดทยอยปรับเพิ่มโอกาส FED ขึ้นดอกเบี้ย ไม่ว่าจะในปีนี้ หรือ ปีหน้า ซึ่งขึ้นกับ สถานการณ์ในตะวันออกกลาง ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED และรายงานข้อมูลเศรษฐกิจสหรัฐฯ อย่างไรก็ดี แม้ว่า ผู้เล่นในตลาดอาจไม่ได้ปรับเปลี่ยนมุมมองต่อแนวโน้มดอกเบี้ย FED มากนัก แต่การเคลื่อนไหวของบอนด์ยีลด์ 10 ปี สหรัฐฯ อาจส่งผลกระทบต่อเงินดอลลาร์ รวมถึงราคาทองคำ และส่งผลกระทบต่อเนื่องมายังเงินบาทได้ โดยในระยะหลัง บอนด์ยีลด์ 10 ปี สหรัฐฯ ผันผวนตามราคาพลังงาน ที่ขึ้นกับพัฒนาการของสถานการณ์ตะวันออกกลาง (Correlation 30 วัน เฉลี่ยสูงกว่า 72% ในรอบ 1 เดือนที่ผ่านมา) ทำให้เงินบาทยังไม่สามารถพลิกกลับมาแข็งค่าขึ้นได้ชัดเจน จนกว่าผู้เล่นในตลาดเริ่มมีความหวังต่อแนวโน้มการเจรจาหยุดยิงระหว่างสหรัฐฯ กับอิหร่าน
ในเชิงเทคนิคัล เรามองว่า เงินบาทมีโซนแนวรับ 33.50 บาทต่อดอลลาร์ (แนวรับถัดไป 33.20-33.30 บาทต่อดอลลาร์) ส่วนโซนแนวต้านสำคัญจะอยู่ในโซน 33.85 บาทต่อดอลลาร์ อนึ่ง ควรจับตาการเคลื่อนไหวของเงินเยนญี่ปุ่น (JPY) ที่เคลื่อนไหวผันผวนสูงพอควรในช่วงที่ผ่านมา และมีจังหวะแข็งค่าขึ้นเป็นระยะๆ ช่วยชะลอการแข็งค่าขึ้นของเงินดอลลาร์ ส่งผลให้เงินบาทไม่ได้อ่อนค่าลงต่อเนื่องไปมาก นอกจากนี้ เรามองว่า ผู้เล่นในตลาดยังคงต้องติดตาม การเคลื่อนไหวของราคาทองคำที่ส่งผลกระทบต่อเงินบาทได้พอสมควรเช่นกัน
มุมมองเศรษฐกิจทั่วโลก
ฝั่งสหรัฐฯ – ผู้เล่นในตลาดจะรอประเมินแนวโน้มการดำเนินนโยบายการเงินของ FED ผ่านรายงานการประชุม FOMC ล่าสุด (FOMC Meeting Minutes) รวมถึง ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED พร้อมกันนั้น ผู้เล่นในตลาดจะรอลุ้น รายงานดัชนีผู้จัดการฝ่ายจัดซื้อภาคการบริการ (ISM Services PMI) เดือนกันยายน และรายงานดัชนีความเชื่อมั่นผู้บริโภค โดยมหาวิทยาลัยมิชิแกน (U of Michigan Consumer Sentiment) เดือนตุลาคม ซึ่งผู้เล่นในตลาดอาจให้ความสนใจต่อ อัตราเงินเฟ้อคาดการณ์ (Inflation Expectations) ระยะ 1 ปี และ 5-10 ปี ในรายงานดังกล่าว ทั้งนี้ ล่าสุด บรรดาผู้เล่นในตลาดต่างมองว่า FED มีโอกาสราว 99% จะเดินหน้าขึ้นดอกเบี้ยอีก 1 ครั้ง ในปีนี้ และ FED อาจเดินหน้าขึ้นดอกเบี้ยอีก 2-3 ครั้ง ในปี 2027 นอกจากนี้ ผู้เล่นในตลาดจะรอติดตาม สถานการณ์ในตะวันออกกลางอย่างใกล้ชิด หลังสถานการณ์ยังมีความไม่แน่นอนสูง ส่งผลให้ ราคาน้ำมันดิบยังคงทรงตัวที่ระดับสูง แม้ว่าโฟลว์น้ำมันจากตะวันออกกลางจะทยอยฟื้นตัวดีขึ้น จนเข้าใกล้ระดับก่อนเกิดสงคราม
ฝั่งยุโรป – ผู้เล่นในตลาดจะรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ ธนาคารกลางยุโรป (ECB) และ ธนาคารกลางอังกฤษ (BOE) เพื่อประเมินทิศทางนโยบายการเงินของ ECB และ BOE โดยล่าสุด บรรดาผู้เล่นในตลาดต่างมองว่า ECB มีโอกาสขึ้นดอกเบี้ยราว 1 ครั้ง ในปีนี้ และอาจเดินหน้าขึ้นดอกเบี้ยอีกราว 2 ครั้ง ในปีหน้า ส่วน BOE อาจปรับขึ้นดอกเบี้ย 1-2 ครั้ง ในปีนี้ พร้อมกับเดินหน้าขึ้นดอกเบี้ยอีกราว 2-3 ครั้ง ในปีหน้า ในส่วนรายงานข้อมูลเศรษฐกิจนั้น ผู้เล่นในตลาดจะรอลุ้น รายงานดัชนีความเชื่อมั่นนักลงทุน (Sentix Investor Confidence) ของยูโรโซน ในเดือนตุลาคม และยอดค้าปลีก (Retail Sales) เดือนสิงหาคม ของยูโรโซน เช่นกัน
ฝั่งเอเชีย – ผู้เล่นในตลาดจะรอประเมินแนวโน้มเศรษฐกิจญี่ปุ่นและแนวโน้มการดำเนินนโยบายการเงินของธนาคารกลางญี่ปุ่น (BOJ) ผ่านรายงานอัตราการเติบโตของค่าจ้าง (Wage Growth) โดยล่าสุด บรรดาผู้เล่นในตลาดต่างประเมินว่า BOJ มีโอกาสราว 93% ที่จะเดินหน้าขึ้นดอกเบี้ยอีก 1 ครั้ง ในปีนี้ และอาจเดินหน้าขึ้นดอกเบี้นอีกราว 2-3 ครั้ง ในปีหน้า ส่วนทางฝั่งธนาคารกลางอินเดีย (RBI) นั้น บรรดานักวิเคราะห์ต่างประเมินว่า RBI อาจเดินหน้าขึ้นดอกเบี้ยนโยบาย +25bps สู่ระดับ 5.50% และมีโอกาสเดินหน้าขึ้นดอกเบี้ยเพิ่มเติม หลังอัตราเงินเฟ้อของอินเดียยังคงอยู่ในระดับสูงและมีความเสี่ยงปรับตัวสูงขึ้น ทะลุกรอบเป้าหมายของ RBI อีกทั้ง ในระยะหลัง เงินรูปี (INR) ได้พลิกกลับมาอ่อนค่าลง ใกล้จุดอ่อนค่าสุดของปีอีกครั้ง และอาจยิ่งหนุนการปรับตัวขึ้นของเงินเฟ้อได้
ฝั่งไทย – ผู้เล่นในตลาดจะรอลุ้น รายงานอัตราเงินเฟ้อ CPI ในเดือนกันยายน โดยเรามองว่า อัตราเงินเฟ้อจะปรับตัวสูงขึ้นสู่ระดับ 3.17% (+0.6%m/m) ส่วนอัตราเงินเฟ้อพื้นฐาน Core CPI อาจสูงขึ้นสู่ระดับ 1.60% ตามผลของราคาพลังงานที่ปรับตัวสูงขึ้นในช่วงเดือนกันยายน และการปรับตัวขึ้นต่อเนื่องของราคาอาหาร ทั้งในส่วนของเนื้อสัตว์ ผักและผลไม้ ที่ได้รับผลกระทบจากสภาพอากาศที่แปรปรวน รวมถึง ราคาอาหารสำเร็จรูปตามการส่งผ่านต้นทุนของผู้ประกอบการและอานิสงส์ของมาตรการกระตุ้นเศรษฐกิจของรัฐบาล ทว่า การปรับลดค่ากระแสไฟฟ้าจะช่วยชะลอการปรับตัวขึ้นของอัตราเงินเฟ้อบ้าง